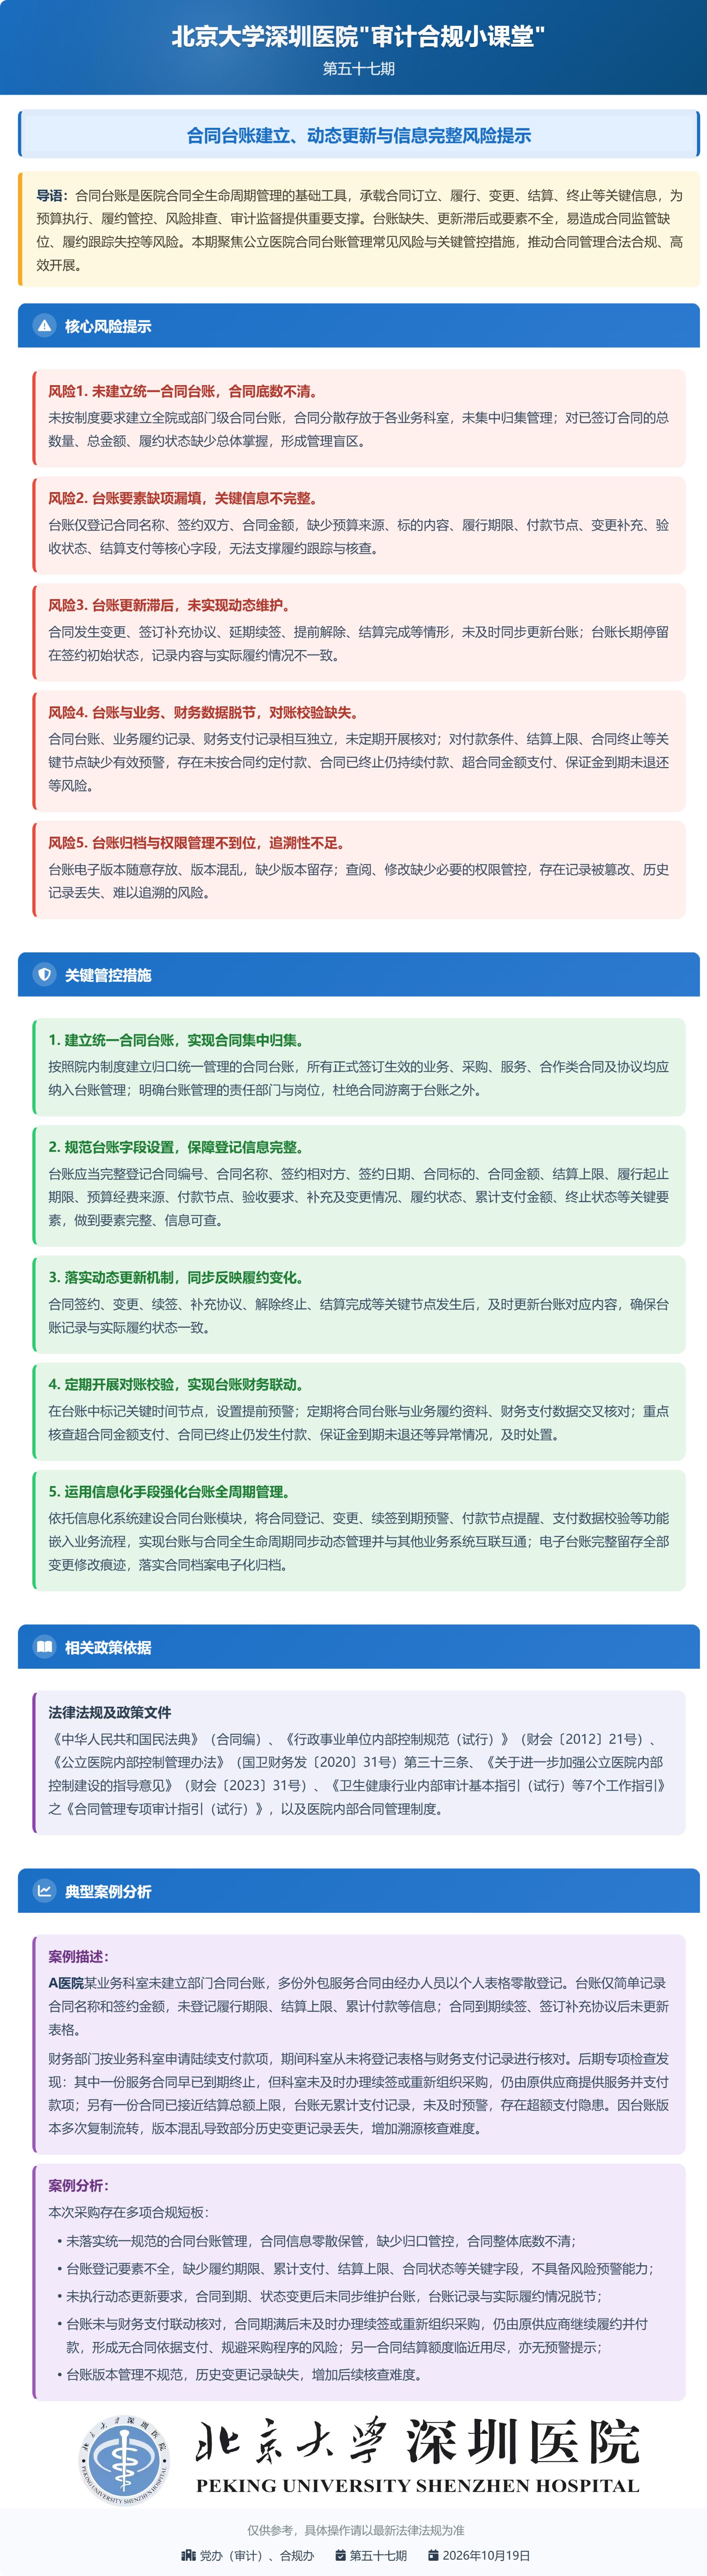
合同台账建立、动态更新与信息完整风险提示
引言:合同台账是医院合同全生命周期管理的基础工具,承载合同订立、履行、变更、结算、终止等关键信息,为预算执行、履约管控、风险排查、审计监督提供重要支撑。台账缺失、更新滞后或要素不全,易造成合同监管缺位、履约跟踪失控等风险。本期聚焦公立医院合同台账管理常见风险与关键管控措施,推动合同管理合法合规、高效开展。
一、核心风险提示
风险1.未建立统一合同台账,合同底数不清。
未按制度要求建立全院或部门级合同台账,合同分散存放于各业务科室,未集中归集管理;对已签订合同的总数量、总金额、履约状态缺少总体掌握,形成管理盲区。
风险2.台账要素缺项漏填,关键信息不完整。
台账仅登记合同名称、签约双方、合同金额,缺少预算来源、标的内容、履行期限、付款节点、变更补充、验收状态、结算支付等核心字段,无法支撑履约跟踪与核查。
风险3.台账更新滞后,未实现动态维护。
合同发生变更、签订补充协议、延期续签、提前解除、结算完成等情形,未及时同步更新台账;台账长期停留在签约初始状态,记录内容与实际履约情况不一致。
风险4.台账与业务、财务数据脱节,对账校验缺失。
合同台账、业务履约记录、财务支付记录相互独立,未定期开展核对;对付款条件、结算上限、合同终止等关键节点缺少有效预警,存在未按合同约定付款、合同已终止仍持续付款、超合同金额支付、保证金到期未退还等风险。
风险5.台账归档与权限管理不到位,追溯性不足。
台账电子版本随意存放、版本混乱,缺少版本留存;查阅、修改缺少必要的权限管控,存在记录被篡改、历史记录丢失、难以追溯的风险。
二、关键管控措施
1.建立统一合同台账,实现合同集中归集。
按照院内制度建立归口统一管理的合同台账,所有正式签订生效的业务、采购、服务、合作类合同及协议均应纳入台账管理;明确台账管理的责任部门与岗位,杜绝合同游离于台账之外。
2.规范台账字段设置,保障登记信息完整。
台账应当完整登记合同编号、合同名称、签约相对方、签约日期、合同标的、合同金额、结算上限、履行起止期限、预算经费来源、付款节点、验收要求、补充及变更情况、履约状态、累计支付金额、终止状态等关键要素,做到要素完整、信息可查。
3.落实动态更新机制,同步反映履约变化。
合同签约、变更、续签、补充协议、解除终止、结算完成等关键节点发生后,及时更新台账对应内容,确保台账记录与实际履约状态一致。
4.定期开展对账校验,实现台账财务联动。
在台账中标记关键时间节点,设置提前预警;定期将合同台账与业务履约资料、财务支付数据交叉核对;重点核查超合同金额支付、合同已终止仍发生付款、保证金到期未退还等异常情况,及时处置。
5.运用信息化手段强化台账全周期管理。
依托信息化系统建设合同台账模块,将合同登记、变更、续签到期预警、付款节点提醒、支付数据校验等功能嵌入业务流程,实现台账与合同全生命周期同步动态管理,并与其他业务系统互联互通;电子台账完整留存全部变更修改痕迹,落实合同档案电子化归档。
三、相关政策依据
《中华人民共和国民法典》(合同编)、《行政事业单位内部控制规范(试行)》(财会〔2012〕21号)、《公立医院内部控制管理办法》(国卫财务发〔2020〕31号)第三十三条、《关于进一步加强公立医院内部控制建设的指导意见》(财会〔2023〕31号)、《卫生健康行业内部审计基本指引(试行)等7个工作指引》之《合同管理专项审计指引(试行)》,以及医院内部合同管理制度。
四、典型案例分析
案例描述:A医院某业务科室未建立部门合同台账,多份外包服务合同由经办人员以个人表格零散登记。台账仅简单记录合同名称和签约金额,未登记履行期限、结算上限、累计付款等信息;合同到期续签、签订补充协议后未更新表格。
财务部门按业务科室申请陆续支付款项,期间科室从未将登记表格与财务支付记录进行核对。后期专项检查发现:其中一份服务合同早已到期终止,但科室未及时办理续签或重新组织采购,仍由原供应商提供服务并支付款项;另有一份合同已接近结算总额上限,台账无累计支付记录,未及时预警,存在超额支付隐患。因台账版本多次复制流转,版本混乱导致部分历史变更记录丢失,增加溯源核查难度。
案例分析:A医院合同台账管理存在多项合规短板。
1.未落实统一规范的合同台账管理,合同信息零散保管,缺少归口管控,合同整体底数不清;
2.台账登记要素不全,缺少履约期限、累计支付、结算上限、合同状态等关键字段,不具备风险预警能力;
3.未执行动态更新要求,合同到期、状态变更后未同步维护台账,台账记录与实际履约情况脱节;
4.台账未与财务支付联动核对,合同期满后未及时办理续签或重新组织采购,仍由原供应商继续履约并付款,形成无合同依据支付、规避采购程序的风险;另一合同结算额度临近用尽,亦无预警提示;
5.台账版本管理不规范,历史变更记录缺失,增加后续核查难度。